สรุปสั้น — "ติดบูโร" กับ "มีหนี้บัตรเครดิต" เป็นคนละเรื่องกันค่ะ คนที่มีบัตรเครดิตและจ่ายตรงทุกเดือนยื่นกู้คอนโดได้ตามปกติ ธนาคารเพียงหักภาระบัตรออกจากความสามารถในการผ่อนก่อนคำนวณวงเงิน ส่วนคนที่เคยมีประวัติค้างชำระ ธนาคารจะดูว่าค้างนานแค่ไหน เกิดขึ้นเมื่อไหร่ ปิดเรียบร้อยแล้วหรือยัง และสถานะวันนี้เป็นอย่างไร ผลจึงต่างกันเป็นราย ๆ ไป ไม่มีคำตอบเดียวว่าได้หรือไม่ได้
"ติดบูโร" จริง ๆ แล้วคืออะไร มีแบล็กลิสต์จริงไหม
คำว่า "ติดบูโร" ที่คนพูดกันไม่ใช่ศัพท์ทางการค่ะ บริษัทข้อมูลเครดิตแห่งชาติ หรือ NCB ทำหน้าที่เก็บประวัติการชำระสินเชื่อของทุกคนย้อนหลัง 36 เดือน ทั้งบัตรเครดิต สินเชื่อส่วนบุคคล ผ่อนรถ ผ่อนบ้าน แล้วรายงานให้ธนาคารที่เรายื่นกู้ดู ไม่ได้ทำหน้าที่ตัดสินว่าใครกู้ได้หรือไม่ได้
ที่หลายคนเข้าใจว่ามี "แบล็กลิสต์" นั้นไม่มีอยู่จริง NCB ไม่มีบัญชีดำ มีแต่ข้อมูลว่าแต่ละบัญชีจ่ายตรงหรือค้าง ค้างกี่วัน และตอนนี้สถานะเป็นอะไร เช่น ปกติ ค้างชำระ ปิดบัญชี หรือปรับโครงสร้างหนี้ซึ่งมีรหัสสถานะเฉพาะ สิ่งที่คนเรียกว่าติดบูโรจึงหมายถึงการมีประวัติค้างชำระหรือปิดบัญชีไม่เรียบร้อยอยู่ในรายงานนั่นเอง
จุดที่คนมักเข้าใจผิดอีกข้อคือ บัญชีที่ปิดไปแล้วจะหายจากรายงานทันที ความจริงบัญชีที่ปิดแล้วยังแสดงอยู่พร้อมสถานะปิดบัญชี และประวัติการจ่ายในช่วง 36 เดือนก่อนหน้าก็ยังอยู่ ธนาคารจึงเห็นทั้งว่าเคยค้างและเห็นว่าปิดเรียบร้อยแล้ว ซึ่งอย่างหลังเป็นข้อดีที่ควรรอให้ขึ้นในรายงานก่อนยื่น
ธนาคารดูอะไรจากรายงานเครดิตบูโร
จากที่ทีมเราช่วยลูกค้ายื่นกู้มา เจ้าหน้าที่สินเชื่อไม่ได้ดูแค่ว่ามีคำว่าค้างชำระหรือไม่ แต่ดูเป็นภาพรวม 4 เรื่องนี้ค่ะ
- สถานะปัจจุบันของทุกบัญชี วันนี้ทุกบัญชีเป็นปกติหรือยังมีบัญชีไหนค้างอยู่ บัญชีที่ยังค้าง ณ วันยื่นมีน้ำหนักมากกว่าประวัติเก่าที่ปิดไปแล้ว
- ประวัติค้างชำระย้อนหลัง ค้างบ่อยแค่ไหน ค้างนานกี่วัน และครั้งล่าสุดเมื่อไหร่ การค้าง 1 ถึง 2 ครั้งเมื่อ 2 ปีก่อนแล้วจ่ายตรงมาตลอด กับการค้างต่อเนื่องหลายเดือนภายในปีนี้ ธนาคารมองต่างกันมาก
- ยอดคงค้างรวมและภาระผ่อนต่อเดือน นำไปคำนวณสัดส่วนหนี้ต่อรายได้ หรือ DSR ซึ่งโดยทั่วไปธนาคารให้ภาระผ่อนรวมทุกอย่างไม่เกินราว 40-50% ของรายได้ ต่างกันตามธนาคาร
- บัญชีที่เปิดใหม่ช่วงใกล้ยื่น การสมัครบัตรหรือสินเชื่อหลายรายการในเวลาสั้น ๆ ก่อนยื่นกู้บ้าน ทำให้ธนาคารตั้งคำถามว่ากำลังขาดสภาพคล่องหรือเปล่า
รายงานบูโรเป็นแค่ส่วนหนึ่งค่ะ ธนาคารยังดูรายได้ อายุงาน และเงินเข้าบัญชีประกอบด้วย อ่านเกณฑ์ภาพรวมได้ใน คู่มือกู้คอนโดฉบับสมบูรณ์
เป็นหนี้บัตรเครดิต กู้ซื้อคอนโดได้ไหม
ได้ค่ะ และเป็นเรื่องปกติมาก คนทำงานส่วนใหญ่มีบัตรเครดิตอย่างน้อย 1 ใบ สิ่งที่ธนาคารทำคือนำยอดคงค้างในบัตรมาคิดเป็นภาระผ่อนต่อเดือนราว 5-10% ของยอดคงค้าง (ต่างกันตามธนาคาร) แล้วหักออกจากความสามารถในการผ่อนก่อนคำนวณวงเงินคอนโด
ความต่างอยู่ที่พฤติกรรมการจ่าย คนที่รูดแล้วจ่ายเต็มจำนวนทุกรอบบิล ยอดคงค้าง ณ วันที่ธนาคารดึงข้อมูลจะต่ำหรือเป็นศูนย์ ภาระที่ถูกหักจึงน้อยมาก ส่วนคนที่จ่ายขั้นต่ำต่อเนื่องจนยอดคงค้างสะสมหลายหมื่น ภาระที่ถูกหักจะกินวงเงินคอนโดไปไม่น้อย ตารางด้านล่างเป็นตัวอย่างสมมติเพื่อให้เห็นภาพ ไม่ใช่เกณฑ์ของธนาคารใดธนาคารหนึ่ง
| กรณีสมมติ รายได้ 18,000 บาท/เดือน | ภาระผ่อนที่ธนาคารนับ (ประมาณ) | ยอดผ่อนคอนโดที่น่าจะเหลือ* | ราคาคอนโดที่พอเอื้อม* |
|---|---|---|---|
| ไม่มีหนี้อื่นเลย | 0 | ราว 7,000-8,500 | ราว 1.3-1.7 ล้าน |
| บัตรเครดิตค้าง 30,000 บาท จ่ายขั้นต่ำ | ราว 1,500-3,000 | ราว 4,000-7,000 | ราว 0.7-1.4 ล้าน |
| ผ่อนรถเดือนละ 5,000 บาท | 5,000 | ราว 2,000-3,500 | ต่ำกว่า 1 ล้าน มักต้องมีผู้กู้ร่วม |
*ตัวอย่างสมมติ คิดจากเกณฑ์ DSR ราว 40-50% ของรายได้ และภาระบัตรราว 5-10% ของยอดคงค้าง ราคาคอนโดอิงสัดส่วนเดียวกับตารางประมาณการตามระดับรายได้ของเว็บเรา ผลจริงต่างกันตามธนาคาร โปรโมชั่น และประวัติของแต่ละคน
คนที่มีผ่อนรถอยู่จะเห็นชัดว่าค่างวดรถ 5,000 บาทกินวงเงินคอนโดไปเกือบล้าน ตารางเต็มของแต่ละระดับรายได้อยู่ในบทความ เงินเดือน 15,000 ซื้อคอนโดได้ไหม ค่ะ
เช็กเครดิตบูโรของตัวเองก่อนยื่นได้อย่างไร
ก่อนยื่นกู้จริง ทีมเราแนะนำให้ทุกคนขอรายงานเครดิตบูโรของตัวเองมาดูก่อนเสมอ ขอได้ที่ศูนย์ตรวจเครดิตบูโรหรือผ่านแอปของธนาคารหลายแห่ง ค่าธรรมเนียมหลักร้อย
สิ่งที่ควรดูในรายงานคือ สถานะของทุกบัญชีเป็นปกติหรือไม่ มีบัญชีไหนที่คิดว่าปิดแล้วแต่ยังโชว์ยอดค้างอยู่หรือเปล่า และมีบัญชีที่จำไม่ได้ว่าเปิดไว้ไหม ถ้าพบข้อมูลไม่ตรง เช่น จ่ายครบแล้วแต่สถานะยังค้าง ให้ติดต่อสถาบันการเงินเจ้าของบัญชีนั้นเพื่อแก้ไขก่อน แล้วค่อยยื่นกู้ เพราะเจ้าหน้าที่สินเชื่อจะอ่านตามรายงานที่เห็น ไม่ได้อ่านตามคำอธิบายของเรา
6 สิ่งที่ควรเตรียมหรือทำก่อนยื่นกู้ สำหรับคนที่มีบัตรเครดิตหรือเคยมีประวัติ
- เคลียร์หนี้ก้อนเล็กด้วยเงินของตัวเองก่อน 1 ถึง 2 เดือน บัตรที่เหลือไม่กี่พันหรือสินเชื่อที่ใกล้หมด ปิดให้เรียบร้อยและรอให้สถานะปิดบัญชีขึ้นในรายงาน สัดส่วนหนี้ต่อรายได้จะดีขึ้นทันที ย้ำว่าหมายถึงเงินเก็บของตัวเองนะคะ การกู้บ้านแล้วหวังเอาเงินส่วนต่างไปปิดบัตร ธนาคารไม่ให้ทำและมีความเสี่ยงตามที่อธิบายไว้ในบทความ คอนโดเงินเหลือ คืออะไร ทำไมต้องระวัง
- ให้รายได้เข้าบัญชีสม่ำเสมออย่างน้อย 6 เดือน โอที เบี้ยขยัน หรืองานเสริมที่รับเป็นเงินสด ให้ฝากเข้าบัญชีทุกครั้ง ธนาคารนับจากสเตทเมนต์ เงินสดในมือไม่ถูกนับ
- อย่าเปิดบัตรหรือสินเชื่อใหม่ก่อนยื่น รวมถึงผ่อนมือถือหรือผ่อนเครื่องใช้ไฟฟ้า เพราะทุกรายการจะโผล่ในบูโรและถูกนับเป็นภาระ
- เตรียมผู้กู้ร่วมไว้เป็นแผนสอง คู่สมรส พ่อแม่ หรือพี่น้องกู้ร่วมได้ ช่วยทั้งเรื่องวงเงินและช่วยถ่วงน้ำหนักเมื่อประวัติของผู้กู้หลักมีจุดอ่อน
- ให้อายุงานถึงเกณฑ์ ธนาคารมักขออายุงานในที่ทำงานปัจจุบัน 4-6 เดือนขึ้นไปและผ่านทดลองงานแล้ว คนที่เพิ่งย้ายงานควรรอให้ครบก่อน ส่วนคนที่ไม่มีสลิปเงินเดือนอ่านวิธีเตรียมเอกสารได้ใน ไม่มีสลิปเงินเดือน กู้คอนโดได้ไหม
- ส่งเอกสารให้ทีมดูเบื้องต้นก่อนฟรี สลิป สเตทเมนต์ และรายงานบูโรที่ขอมาแล้ว ส่งให้ทีมเราดูได้ก่อนเลือกห้อง จะได้รู้ว่าควรเล็งราคาเท่าไหร่ ควรยื่นเลยหรือควรรอ ไม่มีค่าใช้จ่ายและไม่ผูกมัดว่าต้องซื้อ
กรณีไหนที่ควรรอก่อน แทนที่จะรีบยื่น
ไม่ใช่ทุกคนที่เหมาะจะยื่นทันทีค่ะ จากเกณฑ์ทั่วไปของธนาคาร มีบางสถานการณ์ที่การรอให้ประวัตินิ่งก่อนให้ผลดีกว่าการรีบยื่นแล้วถูกปฏิเสธ
- อยู่ระหว่างปรับโครงสร้างหนี้ที่ยังไม่จบ รายงานบูโรจะแสดงสถานะปรับโครงสร้างหนี้อยู่ ธนาคารส่วนใหญ่อยากเห็นว่าจ่ายตามแผนใหม่ครบและปิดเรียบร้อยก่อน
- มีประวัติค้างชำระภายใน 12 เดือนล่าสุด ยิ่งค้างใกล้วันยื่น น้ำหนักยิ่งมาก การมีประวัติจ่ายตรงต่อเนื่องสัก 12 เดือนหลังจากค้างครั้งสุดท้าย ช่วยให้ภาพในรายงานดูนิ่งขึ้น
- เพิ่งปิดบัญชีที่ค้างไปไม่กี่วัน ควรรอให้สถานะปิดบัญชีขึ้นในรายงานก่อน ไม่อย่างนั้นเจ้าหน้าที่จะเห็นแค่ยอดค้างเดิม
คำแนะนำพวกนี้เป็นหลักการทั่วไปค่ะ แต่ละธนาคารมีเกณฑ์ภายในของตัวเอง วิธีที่แน่นอนกว่าการเดาคือส่งรายงานบูโรให้ทีมดูแล้วประเมินร่วมกันว่าควรยื่นตอนไหน
ยื่นกู้แล้วไม่ผ่าน จะเสียเงินจองไหม
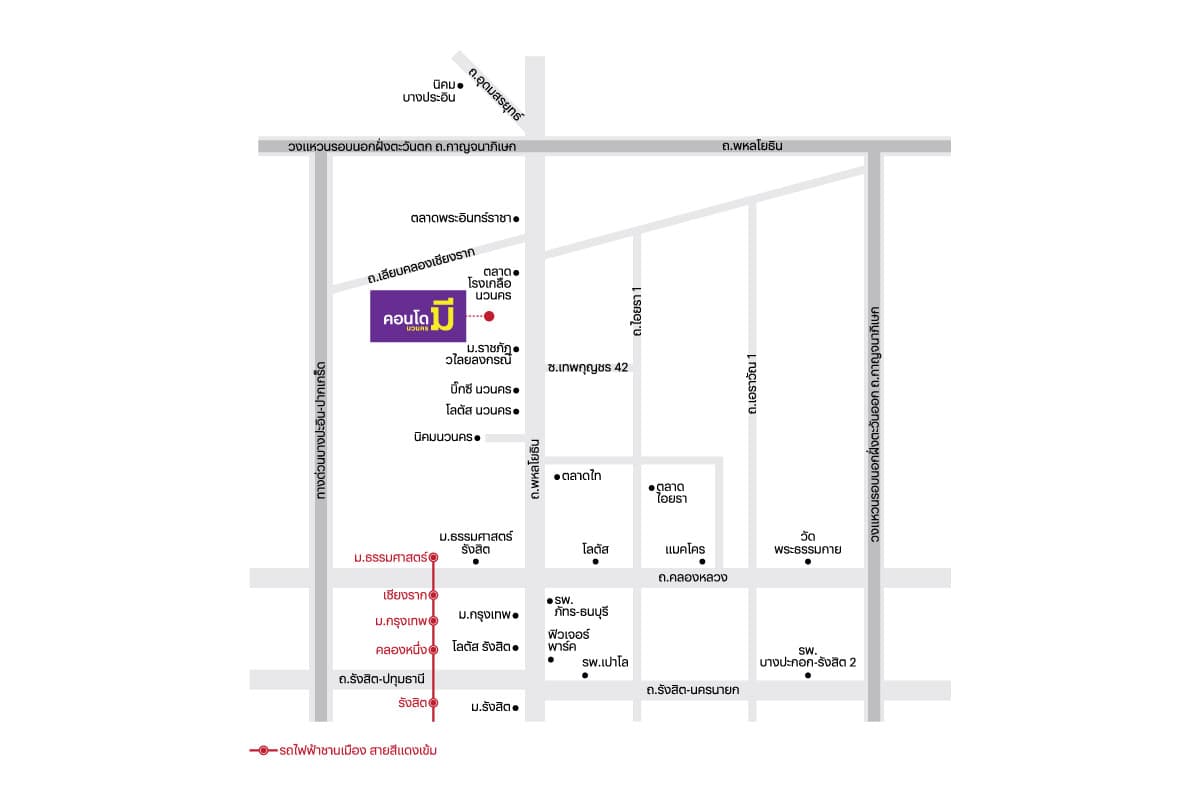
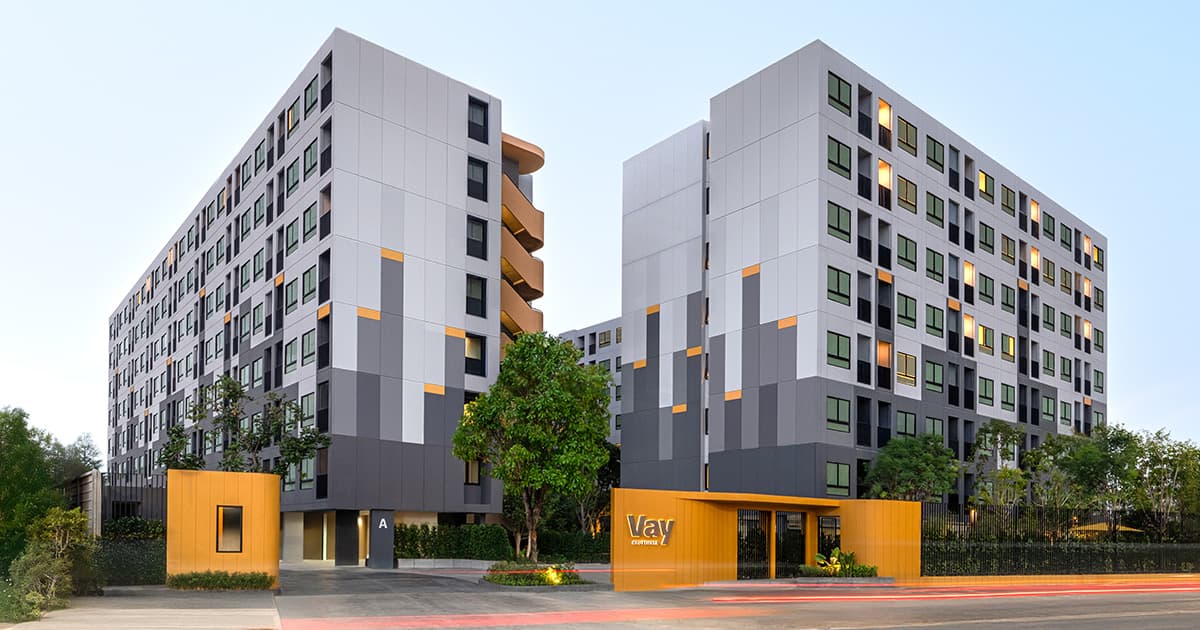
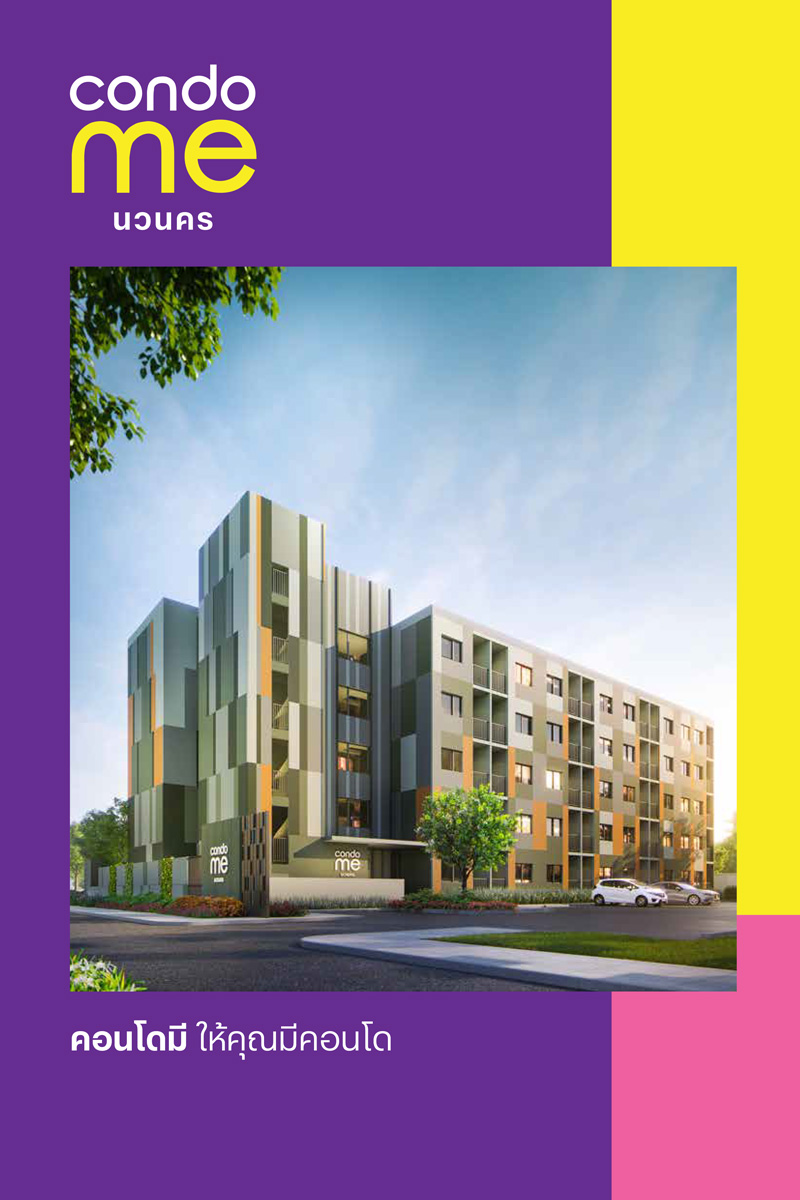
นี่คือความกังวลใหญ่ของคนที่ไม่แน่ใจประวัติตัวเอง เพราะไม่อยากวางเงินจองแล้วกู้ไม่ผ่านจนเงินหาย ที่ คอนโดมี นวนคร จากแสนสิริ จึงมีเงื่อนไข 2 ข้อที่ช่วยลดความเสี่ยงนี้ค่ะ ข้อแรกคือ "เช็กวงเงินกับธนาคารก่อนฟรี ผ่านแล้วค่อยวางเงินจอง" ส่งเอกสารให้ทีมเดินเรื่องเช็กกับธนาคารก่อน รู้ผลเบื้องต้นแล้วค่อยตัดสินใจจอง ข้อสองคือยื่นกู้ไม่ผ่าน 3 ธนาคาร รับเงินจองคืน*
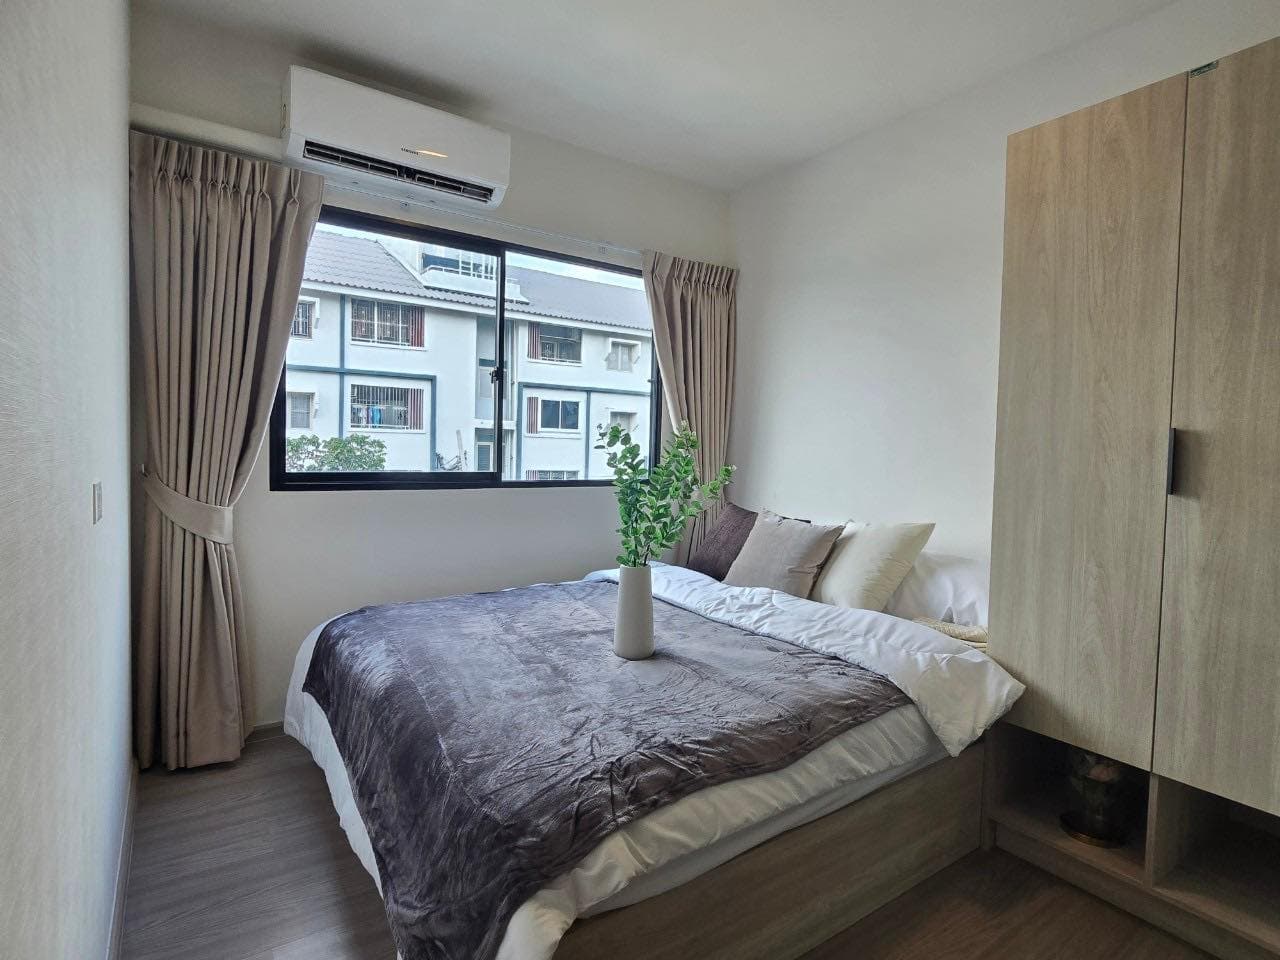
ตึก G เป็นอาคารล่าสุดของโครงการ สูง 5 ชั้น สร้างเสร็จแล้ว ห้องแต่งครบพร้อมเข้าอยู่ ห้อง 1 ห้องนอนประมาณ 23 ตร.ม. ราคาเริ่ม 1.21 ล้าน* ผ่อนเริ่ม 3,900 บาท/เดือน* อยู่ที่ ต.เชียงรากน้อย อ.บางปะอิน จ.พระนครศรีอยุธยา รอยต่อปทุมธานี ติดนิคมอุตสาหกรรมนวนคร ด้วยราคาระดับนี้ยอดผ่อนจึงไม่สูง เป็นช่วงราคาที่หลายคนที่มีภาระบัตรหรือผ่อนรถอยู่มักเริ่มดู ทีมเราช่วยจัดเอกสารให้ยื่นผ่านง่ายขึ้น ผลขึ้นอยู่กับเกณฑ์ธนาคารค่ะ
คำถามที่เจอบ่อย
ติดบูโร ซื้อคอนโดได้ไหม
ขึ้นอยู่กับความรุนแรง ระยะเวลา และสถานะปัจจุบันค่ะ ประวัติค้างเล็กน้อยที่ปิดเรียบร้อยและจ่ายตรงมาต่อเนื่อง มีโอกาสยื่นได้ ส่วนบัญชีที่ยังค้างอยู่หรือปรับโครงสร้างหนี้ยังไม่จบ ควรจัดการให้เรียบร้อยก่อน ส่งรายงานบูโรให้ทีมดูเบื้องต้นฟรีได้
ติดเครดิตบูโร ซื้อคอนโดได้ไหม ถ้าปิดบัญชีที่ค้างไปแล้ว
บัญชีที่ปิดแล้วจะแสดงสถานะปิดบัญชีในรายงาน ธนาคารเห็นว่าเคยค้างแต่ก็เห็นว่าจบแล้ว ถ้าหลังจากนั้นจ่ายทุกบัญชีตรงเวลาต่อเนื่อง โอกาสจะดีขึ้นตามเวลาที่ผ่านไป เพราะประวัติเก็บย้อนหลัง 36 เดือน
เป็นหนี้บัตรเครดิต กู้ซื้อคอนโดได้ไหม
ได้ค่ะ ถ้าจ่ายตรงทุกเดือน ธนาคารจะคิดภาระบัตรราว 5-10% ของยอดคงค้างแล้วหักออกจากความสามารถในการผ่อน ยอดคงค้างยิ่งต่ำ วงเงินคอนโดยิ่งเหลือมาก
กู้ซื้อบ้าน ปิดหนี้บัตรเครดิต ได้ไหม
ไม่ได้ค่ะ ธนาคารให้วงเงินสินเชื่อบ้านเพื่อซื้อที่อยู่อาศัยตามราคาจริง ไม่ได้ให้ส่วนต่างไปปิดหนี้บัตร การโฆษณาแบบ "กู้แล้วมีเงินเหลือไปปิดหนี้" มีความเสี่ยงหลายด้าน อ่านรายละเอียดใน คอนโดเงินเหลือ คอนโดปิดหนี้ คืออะไร
กู้ซื้อบ้าน มีหนี้บัตรเครดิต ควรปิดบัตรทิ้งก่อนยื่นไหม
ไม่จำเป็นต้องยกเลิกบัตรค่ะ สิ่งที่มีผลคือยอดคงค้าง ไม่ใช่จำนวนบัตร จ่ายยอดคงค้างให้ต่ำหรือเป็นศูนย์ก่อนธนาคารดึงข้อมูลก็เพียงพอ
ใครที่ยังไม่แน่ใจว่าประวัติของตัวเองยื่นได้ไหม ทักไลน์ MyCondo ส่งสลิป สเตทเมนต์ และรายงานบูโรให้ทีมดูเบื้องต้นฟรี ไม่ต้องวางเงินจอง หรือดูรายละเอียดห้องและราคาที่หน้า คอนโดมี นวนคร ได้เลยค่ะ
*ตัวเลขในตารางเป็นตัวอย่างสมมติเพื่ออธิบายหลักการ ราคาเริ่มต้นและยอดผ่อนเป็นการประมาณเฉพาะห้องที่ร่วมรายการ เปลี่ยนแปลงได้ เงื่อนไขการคืนเงินจองกรณียื่นกู้ไม่ผ่าน 3 ธนาคารเป็นไปตามที่บริษัทฯ กำหนด เรทผ่อนขึ้นอยู่กับคุณสมบัติผู้กู้ และโปรโมชั่นธนาคารค่ะ