สรุปสั้น — "คอนโดเงินเหลือ" หรือ "คอนโดปิดหนี้" ที่โฆษณากัน คือการทำให้ธนาคารปล่อยกู้สูงกว่ามูลค่าห้องจริง แล้วเอาส่วนต่างออกมาเป็นเงินสดไปใช้หรือไปปิดหนี้อื่น วิธีทำมักต้องอาศัยสัญญาราคาสูงเกินจริงหรือเอกสารรายได้ที่ไม่ตรงความจริง จึงเสี่ยงทั้งทางกฎหมายและทางการเงินกับคนที่ชื่อเป็นผู้กู้ ธนาคารพาณิชย์และหน่วยงานรัฐออกคำเตือนเรื่องนี้ต่อเนื่อง บทความนี้อธิบายว่ามันทำงานอย่างไร เสี่ยงตรงไหน และคนที่มีภาระอยู่แล้วแต่อยากมีคอนโดควรเดินทางไหนแทน
"คอนโดเงินเหลือ" ที่โฆษณากัน ทำงานอย่างไร
โฆษณาแนวนี้มักพูดว่า "กู้ได้เกินราคา เหลือเงินสดกลับบ้าน" หรือ "ซื้อคอนโดแล้วปิดหนี้บัตรได้" ฟังแล้วเหมือนได้ทั้งบ้านทั้งเงิน แต่กลไกข้างในมีอยู่ไม่กี่แบบค่ะ
แบบแรกคือทำราคาซื้อขายในสัญญาให้สูงกว่าราคาที่ตกลงกันจริง ธนาคารประเมินและปล่อยกู้ตามราคาสัญญา ผู้ขายหรือนายหน้าได้รับเงินเต็มจำนวนจากธนาคาร แล้วคืนส่วนต่างให้ผู้ซื้อเป็นเงินสดภายหลัง โดยหักค่าดำเนินการไว้ส่วนหนึ่ง แบบที่สองคือตกแต่งเอกสารรายได้ให้สูงเกินจริง เพื่อให้ธนาคารอนุมัติวงเงินมากกว่าที่ผู้กู้ควรได้
จุดร่วมของทุกแบบคือ มีข้อมูลบางอย่างที่ยื่นต่อธนาคารไม่ตรงความจริง จะเป็นราคาหรือรายได้ก็ตาม และคนที่เซ็นชื่อรับรองข้อมูลนั้นคือผู้กู้ ไม่ใช่คนที่โฆษณา
เงินส่วนเกินที่ธนาคารให้แบบถูกกฎหมาย มีไหม
มีค่ะ แต่คนละเรื่องกับที่โฆษณา ธนาคารบางแห่งให้วงเงินเพิ่มสำหรับค่าตกแต่งหรือค่าใช้จ่ายวันโอน ภายใต้เกณฑ์ LTV ที่ทางการกำหนด วงเงินส่วนนี้ธนาคารกำกับการใช้ให้ตรงวัตถุประสงค์ ไม่ได้ให้เป็นเงินสดอิสระเพื่อไปปิดหนี้บัตรหรือหนี้อื่น และมีเพดานตามสัดส่วนของราคาห้องจริง ไม่ใช่ราคาที่แต่งขึ้น
ดังนั้นประโยคที่ว่า "ธนาคารให้เงินเหลือ" จึงถูกครึ่งเดียว เงินส่วนเกินที่ถูกกฎหมายมีวัตถุประสงค์ชัดและมีเพดาน ส่วนที่โฆษณาว่าเหลือก้อนใหญ่เพื่อปิดหนี้ไม่ได้มาจากเกณฑ์นี้ อ่านเรื่องเพดานวงเงินตาม LTV ได้ใน LTV คอนโด บ้านหลังที่สอง 2569
คอนโดเงินเหลือ เสี่ยงอะไรบ้าง 5 ข้อที่ควรรู้ก่อนเซ็น
- ความผิดทางกฎหมายตกอยู่ที่ผู้กู้ การยื่นข้อมูลเท็จต่อธนาคารเข้าข่ายความผิดฐานฉ้อโกงหรือให้ข้อมูลเท็จ คนที่โฆษณาอาจไม่มีชื่ออยู่ในเอกสารสักใบ แต่ชื่อผู้กู้และลายเซ็นในสัญญาคือของผู้ซื้อ เมื่อมีปัญหา คนที่ต้องรับผิดคือผู้กู้
- ธนาคารเรียกคืนเงินกู้ทั้งก้อนได้ทันที ถ้าตรวจพบภายหลังว่าราคาหรือรายได้ไม่ตรงความจริง สัญญาสินเชื่อให้สิทธิ์ธนาคารบอกเลิกและเรียกชำระหนี้ทั้งหมด ซึ่งคนทั่วไปไม่มีเงินก้อนขนาดนั้น จบที่ถูกยึดห้องและยังเป็นหนี้ส่วนที่เหลือ
- ผ่อนยอดที่สูงกว่ามูลค่าห้องจริง ห้องราคาจริงเท่าหนึ่ง แต่หนี้บ้านสูงกว่านั้น วันที่อยากขายต่อจะขายได้แค่ราคาตลาด ไม่พอปิดหนี้ธนาคาร ต้องควักเงินเพิ่มเพื่อขายห้องของตัวเอง
- เงินเหลือคือหนี้ที่มีดอกเบี้ย 20-30 ปี ไม่ใช่เงินให้เปล่า เงินสดที่ได้มาวันนี้ถูกรวมอยู่ในยอดกู้บ้านและคิดดอกเบี้ยยาวตลอดสัญญา การเอาไปปิดหนี้บัตรจึงเป็นการย้ายหนี้ระยะสั้นไปเป็นหนี้ระยะยาว
- เสี่ยงเจอมิจฉาชีพ บางรายเรียกเก็บค่าดำเนินการ ค่าปรับเครดิต หรือค่าเดินเรื่องล่วงหน้า แล้วหายไปโดยไม่มีคอนโดและไม่มีเงินเหลือใด ๆ เกิดขึ้น ธนาคารพาณิชย์และหน่วยงานรัฐจึงออกคำเตือนเรื่องนี้ต่อเนื่อง
ทำไมคนใน pantip ถึงถามว่า "คอนโดเงินเหลือ ดีไหม" และคำตอบที่ตรงไปตรงมา
คนที่ถามคำถามนี้ส่วนใหญ่ไม่ได้อยากโกงใครค่ะ แต่มีภาระอยู่ อยากมีที่อยู่เป็นของตัวเอง และเจอโฆษณาที่บอกว่าแก้ได้ทั้งสองอย่างพร้อมกัน จึงอยากรู้ว่ามีใครทำแล้วรอดบ้าง
คำตอบตรง ๆ คือ สิ่งที่ดูเหมือน "ดี" ในวันเซ็น คือการเอาความเสี่ยงทางกฎหมายและหนี้ก้อนใหญ่ขึ้นมาแลกกับเงินสดก้อนเล็กที่ถูกหักค่าดำเนินการแล้ว ส่วนคำว่า "รอด" ที่เห็นในกระทู้ หมายถึงยังไม่ถูกตรวจพบ ไม่ได้หมายถึงถูกต้อง
สัญญาณที่ควรระวังในโฆษณาและการเสนอขาย
- ชวนเซ็นสัญญาซื้อขายในราคาที่สูงกว่าราคาที่ตกลงกันจริง โดยบอกว่า "ทำแบบนี้กันทั้งนั้น"
- บอกว่า "ปิดหนี้ให้ก่อน" หรือ "มีเงินเหลือหลังโอน" โดยไม่อธิบายว่าเงินมาจากไหน
- เรียกเก็บค่าดำเนินการ ค่าปรับเครดิต หรือค่าเดินเอกสารล่วงหน้าก่อนธนาคารอนุมัติ
- เสนอให้ "จัดเอกสารรายได้ให้" โดยที่ตัวเลขไม่ตรงกับสลิปหรือสเตทเมนต์จริง
- เร่งให้ตัดสินใจเร็ว บอกว่าโควตาเหลือน้อย หรือห้ามปรึกษาคนอื่น
- ไม่ยอมให้คุยกับเจ้าหน้าที่ธนาคารโดยตรง ทุกอย่างต้องผ่านคนกลางคนเดียว
ถ้าเจอข้อใดข้อหนึ่งข้างบน ให้หยุดและขอดูเอกสารทุกใบก่อนเซ็น การยื่นกู้ที่ถูกต้องไม่มีขั้นตอนไหนที่ต้องเซ็นราคาที่ไม่จริง และไม่มีค่าใช้จ่ายล่วงหน้าที่ต้องจ่ายให้นายหน้าเพื่อให้ธนาคารอนุมัติ
มีภาระอยู่แล้วแต่อยากมีคอนโด ทางเลือกที่ถูกต้องคืออะไร
ความต้องการเบื้องหลังคำค้นนี้เป็นเรื่องจริงและแก้ได้ค่ะ เพียงแต่ไม่ใช่ด้วยการกู้เกินราคา ตารางด้านล่างเทียบให้เห็นว่าทางที่โฆษณากับทางที่ถูกต้องต่างกันตรงไหน
| หัวข้อ | "คอนโดเงินเหลือ" ที่โฆษณา | ยื่นกู้ตามจริง |
|---|---|---|
| ราคาในสัญญา | สูงกว่าราคาที่ตกลงจริง | ตรงกับราคาที่ตกลงจริง |
| เอกสารรายได้ | อาจถูกปรับให้สูงเกินจริง | ตามสลิปและสเตทเมนต์จริง |
| เงินส่วนต่าง | ได้เงินสดหลังหักค่าดำเนินการ แต่เป็นหนี้บ้านยาว 20-30 ปี | ไม่มี หรือมีเฉพาะวงเงินตกแต่งและค่าใช้จ่ายวันโอนที่ธนาคารกำกับ |
| ยอดผ่อนต่อเดือน | สูงกว่ามูลค่าห้องจริง | ตามมูลค่าห้องและความสามารถผ่อนจริง |
| ขายต่อ | เสี่ยงขาดทุนและติดลบ เพราะหนี้สูงกว่าราคาตลาด | ขายได้ตามราคาตลาดปกติ |
| ความเสี่ยงทางกฎหมาย | เข้าข่ายให้ข้อมูลเท็จต่อธนาคาร ผู้กู้รับผิด | ไม่มี |
| ค่าใช้จ่ายล่วงหน้าให้คนกลาง | มักมี | ไม่มี |
สำหรับคนที่มีภาระอยู่แล้ว ทางที่ทีมเราใช้กับลูกค้าจริงมี 4 ข้อค่ะ
- เช็กวงเงินจริงกับธนาคารก่อนฟรี ไม่ต้องวางเงินจอง ส่งสลิป สเตทเมนต์ และรายงานเครดิตบูโรให้ทีมดูเบื้องต้น จะได้รู้ตัวเลขที่ธนาคารน่าจะให้จริง แล้วค่อยเลือกห้อง
- เคลียร์หนี้ก้อนเล็กด้วยเงินของตัวเองก่อนยื่น บัตรที่เหลือไม่กี่พันหรือสินเชื่อที่ใกล้หมด ปิดก่อน 1 ถึง 2 เดือน สัดส่วนหนี้ต่อรายได้จะดีขึ้นโดยไม่ต้องพึ่งเงินส่วนต่างจากใคร อ่านเรื่องภาระบัตรและบูโรใน ติดบูโร มีหนี้บัตรเครดิต ยื่นกู้คอนโดได้ไหม
- กู้ร่วม คู่สมรส พ่อแม่ หรือพี่น้องกู้ร่วมได้ เป็นวิธีเพิ่มวงเงินที่ธนาคารยอมรับและถูกกฎหมายทุกขั้นตอน
- เลือกห้องตามวงเงินจริง ไม่ใช่ฝืนวงเงินให้ถึงห้อง คอนโดช่วงราคา 1 ล้านต้น ๆ ที่ยอดผ่อนไม่สูงมีอยู่จริง ดูตารางประมาณการตามระดับรายได้ใน เงินเดือน 15,000 ซื้อคอนโดได้ไหม และเกณฑ์ธนาคารใน คู่มือกู้คอนโดฉบับสมบูรณ์
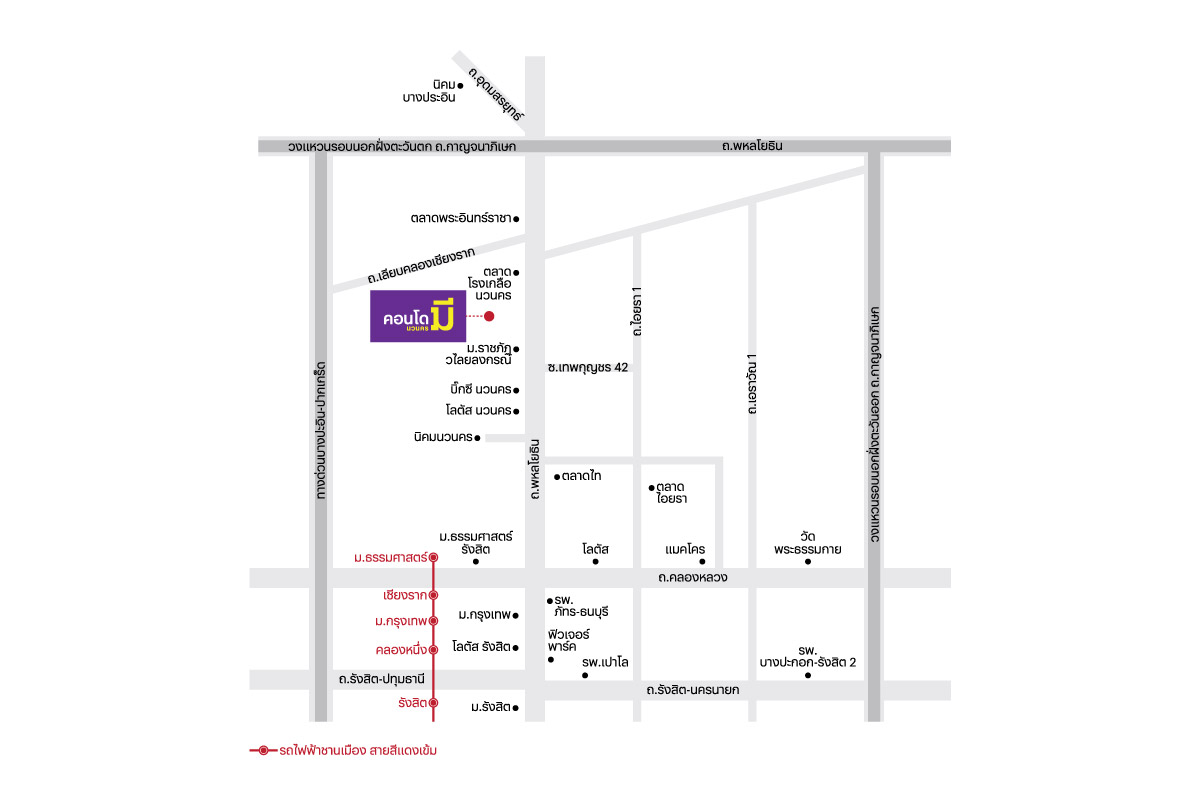
คอนโดมี นวนคร และทีม MyCondo มีบริการเงินเหลือไหม
ไม่มีค่ะ และขอพูดให้ชัดตรงนี้ คอนโดมี นวนคร จากแสนสิริ ขายตามราคาจริงในเอกสารราคาของโครงการ ทีม MyCondo ในฐานะตัวแทนขายอิสระไม่มีบริการเงินเหลือ ไม่มีบริการปิดหนี้ให้ก่อน และไม่รับทำเอกสารรายได้ที่ไม่ตรงความจริง สิ่งที่เราทำคือช่วยจัดเอกสารให้ยื่นตามจริงอย่างเป็นระเบียบ เช็กวงเงินกับธนาคารก่อนฟรีโดยไม่ต้องวางเงินจอง และถ้าจองแล้วยื่นกู้ไม่ผ่าน 3 ธนาคาร รับเงินจองคืน* ผลการอนุมัติขึ้นอยู่กับเกณฑ์ธนาคาร เราช่วยให้ยื่นผ่านง่ายขึ้น ไม่ได้รับปากผลแทนธนาคาร
ใครที่เคยถูกเสนอ "คอนโดเงินเหลือ" มาแล้วไม่แน่ใจว่าควรไปต่อไหม เอาเอกสารที่ได้รับมาให้ทีมช่วยดูได้ เราบอกตามตรงว่าอันไหนเป็นวงเงินที่ธนาคารให้ตามเกณฑ์ และอันไหนไม่ใช่
คำถามที่เจอบ่อย
คอนโดเงินเหลือ คืออะไร
คือการทำให้ธนาคารปล่อยกู้สูงกว่าราคาห้องจริง ด้วยสัญญาราคาสูงเกินจริงหรือเอกสารรายได้เกินจริง แล้วเอาส่วนต่างออกมาเป็นเงินสด ไม่ใช่ผลิตภัณฑ์สินเชื่อของธนาคาร
คอนโดเงินเหลือ ดีไหม
ไม่แนะนำค่ะ เพราะได้เงินสดก้อนเล็กที่ถูกหักค่าดำเนินการแล้ว แลกกับหนี้บ้านที่สูงกว่ามูลค่าห้อง ดอกเบี้ยยาว 20-30 ปี และความเสี่ยงทางกฎหมายที่ตกอยู่กับผู้กู้
คอนโดเงินเหลือ ปิดหนี้ให้ก่อน จริงไหม
คำว่าปิดหนี้ให้ก่อนมักหมายถึงคนกลางออกเงินปิดบัตรให้เพื่อให้รายงานบูโรดูเรียบร้อยก่อนยื่น แล้วเก็บคืนจากส่วนต่างที่กู้เกินมา บางรายเก็บค่าดำเนินการล่วงหน้าแล้วหายไป เป็นสัญญาณที่ควรระวังมาก
คอนโดปิดหนี้ คืออะไร ต่างจากคอนโดเงินเหลือไหม
เป็นชื่อเรียกอีกแบบของเรื่องเดียวกันค่ะ เน้นที่การเอาเงินส่วนต่างไปปิดหนี้บัตรหรือหนี้อื่น กลไกและความเสี่ยงเหมือนกัน
คอนโดเงินเหลือ ผิดกฎหมายไหม
การยื่นข้อมูลเท็จต่อธนาคาร จะเป็นราคาหรือรายได้ก็ตาม เข้าข่ายความผิดฐานฉ้อโกงหรือให้ข้อมูลเท็จ และผิดเงื่อนไขสัญญาสินเชื่อ ธนาคารมีสิทธิ์เรียกคืนเงินกู้ทั้งก้อน ผู้ที่ต้องรับผิดคือผู้กู้ที่ลงชื่อ
อยากรู้วงเงินจริงของตัวเองก่อนตัดสินใจ ทักไลน์ MyCondo ส่งเอกสารให้ทีมเช็กกับธนาคารเบื้องต้นฟรี ไม่ต้องวางเงินจอง หรือดูห้องจริงและราคาที่หน้า คอนโดมี นวนคร ค่ะ
*เงื่อนไขการคืนเงินจองกรณียื่นกู้ไม่ผ่าน 3 ธนาคารเป็นไปตามที่บริษัทฯ กำหนด บทความนี้ให้ความรู้ทั่วไป ไม่ใช่คำแนะนำทางกฎหมาย